
Streaming-Markt Deutschland 2026: Warum Content wichtiger wird als die Plattform
Der deutsche Streaming-Markt wird zum Content-Markt: Plattformanteile verschieben sich, neue Anbieter gewinnen schnell an Relevanz und die Nutzung verteilt sich auf immer mehr Dienste. Für CTV-Werbung wird deshalb zunehmend entscheidend, welcher konkrete Content konsumiert wird – und nicht nur, auf welcher Plattform.
Streaming-Markt Deutschland 2026: Warum Content wichtiger wird als die Plattform
Netflix und Amazon Prime Video liegen gleichauf, HBO Max wächst schnell und gleichzeitig erzielen ARD und ZDF enorme Streaming-Nutzungszeiten. Der deutsche Streaming-Markt wird vielfältiger, dynamischer und fragmentierter. Für Werbetreibende stellt sich deshalb zunehmend nicht nur die Frage, auf welcher Plattform Werbung ausgeliefert wird, sondern neben welchem Content.
Der deutsche Streaming-Markt befindet sich 2026 weiter in Bewegung. Neue Zahlen aus dem zweiten Quartal zeigen ein Kopf-an-Kopf-Rennen an der Spitze, neue Wettbewerber gewinnen schnell Marktanteile und etablierte Anbieter verlieren teilweise an Boden.
Gleichzeitig zeigt der Blick auf tatsächliche Streaming-Nutzungszeiten ein deutlich komplexeres Bild: Wer nur auf die Marktanteile der großen Subscription-Video-on-Demand-Anbieter schaut, bildet die tatsächliche Nutzung von Bewegtbild in Deutschland nur teilweise ab.
Für Mediaplanung und Connected TV entsteht daraus eine zentrale Erkenntnis: Die Plattform allein wird als Planungskriterium zunehmend zu grob. Entscheidend wird der Content.
Netflix und Prime Video gleichauf
Nach den von JustWatch veröffentlichten Daten für das zweite Quartal 2026 kommen Amazon Prime Video und Netflix in Deutschland auf jeweils 24 Prozent Marktanteil. Die Daten basieren auf rund sieben Millionen plattforminternen Streaming-Interaktionen von JustWatch-Nutzern.
Besonders interessant ist dabei die Entwicklung gegenüber dem Vorjahr: Während Netflix lediglich einen Prozentpunkt verliert, liegt Prime Video vier Prozentpunkte unter dem Wert des zweiten Quartals 2025.
Dahinter folgt Disney+ mit 18 Prozent. Apple TV erreicht 9 Prozent und WOW beziehungsweise Sky Go kommen auf 7 Prozent. Paramount+ liegt bei 5 Prozent.
Die Zahlen zeigen damit weiterhin eine starke Position der großen internationalen Streaming-Anbieter – allerdings kein eindeutiges Duopol mehr.
HBO Max zeigt, wie schnell sich der Markt verändern kann
Wie dynamisch der Markt inzwischen ist, zeigt insbesondere HBO Max.
Der Streaming-Dienst startete am 13. Januar 2026 in Deutschland und erreicht laut JustWatch bereits im zweiten Quartal einen Marktanteil von 3 Prozent. Allein gegenüber dem ersten Quartal gewann HBO Max einen weiteren Prozentpunkt hinzu.
Damit zeigt sich: Neue Plattformen können innerhalb weniger Monate relevante Marktanteile aufbauen.
Gleichzeitig geraten einige lokale Angebote unter Druck. RTL+ fällt auf 4 Prozent Marktanteil, während Joyn+ und MagentaTV mit jeweils 2 Prozent stabil bleiben.
Der Wettbewerb um Aufmerksamkeit wird damit intensiver und das verfügbare Content-Angebot verteilt sich auf eine wachsende Zahl von Plattformen.
Marktanteil ist nicht gleich Nutzung
Bei der Interpretation dieser Zahlen ist allerdings wichtig, zwischen unterschiedlichen Messgrößen zu unterscheiden.
JustWatch misst Marktanteile auf Basis von Interaktionen innerhalb der eigenen Plattform. Diese Daten geben einen guten Einblick in das Interesse an den verschiedenen SVOD-Angeboten, entsprechen aber nicht unmittelbar der tatsächlichen Sehdauer oder Reichweite eines Streaming-Dienstes.
Ein breiterer Blick auf den deutschen Streaming-Markt zeigt deshalb ein anderes Bild.
Nach einem aktuellen Marktüberblick von onescreen erreichte die ARD Mediathek 2025 rund 1,23 Milliarden gestreamte Stunden, die ZDF Mediathek rund eine Milliarde Stunden. Gemeinsam kommen die beiden öffentlich-rechtlichen Angebote damit auf mehr als zwei Milliarden Streamingstunden.
Auch insgesamt hat Streaming eine neue Größenordnung erreicht: 2025 nutzten laut den dort zitierten Bitkom-Daten erstmals mehr Menschen in Deutschland Streaming-Dienste als lineares Fernsehen – 87 Prozent gegenüber 86 Prozent.
Streaming ist damit längst kein zusätzlicher Bewegtbildkanal mehr, sondern ein zentraler Bestandteil des Medienkonsums.
SVOD ist nur ein Teil des Streaming-Marktes
Hinzu kommt eine weitere Entwicklung: Streaming bedeutet längst nicht mehr automatisch bezahltes Abonnement.
Neben klassischen SVOD-Angeboten wachsen werbefinanzierte Modelle wie AVOD und FAST. Nach den von onescreen zusammengetragenen Bitkom-Daten nutzten 2025 bereits 37 Prozent der deutschen Streamer ausschließlich kostenlose Inhalte.
Parallel werden werbefinanzierte Tarifmodelle bei großen Streaming-Anbietern wichtiger.
Für den Werbemarkt entsteht dadurch zusätzliches CTV-Inventar – verteilt über immer mehr Plattformen, Apps, Publisher, FAST Channels und technische Vermarktungswege.
Genau diese Vielfalt ist einerseits die Stärke von Connected TV. Andererseits erhöht sie die Anforderungen an Transparenz und Planung.
Vom Plattform-Wettbewerb zum Content-Wettbewerb
Für Werbetreibende ist deshalb eine andere Perspektive interessant.
Die klassische Frage lautet häufig:
„Auf welcher Streaming-Plattform erreiche ich meine Zielgruppe?“
In einem zunehmend fragmentierten Markt greift diese Betrachtung jedoch zu kurz. Denn Nutzer orientieren sich primär an Filmen, Serien, Shows, Sportereignissen und anderen Inhalten – und weniger an der technischen Infrastruktur, über die diese Inhalte ausgeliefert werden.
Ein einzelner Titel kann über unterschiedliche Anbieter verfügbar sein. Inhalte wechseln zwischen Plattformen. Neue Dienste kommen hinzu. Rechte verändern sich. Trends können innerhalb weniger Tage entstehen und wieder verschwinden.
Damit wird Content selbst zu einer relevanten Ebene für die Mediaplanung.
Die entscheidenden Fragen lauten zunehmend:
Welche Filme und Serien sind aktuell relevant? Welche Inhalte gewinnen an Aufmerksamkeit? In welchem Content-Umfeld wird eine Kampagne tatsächlich ausgespielt? Und welche dieser Inhalte können programmatisch aktiviert werden?
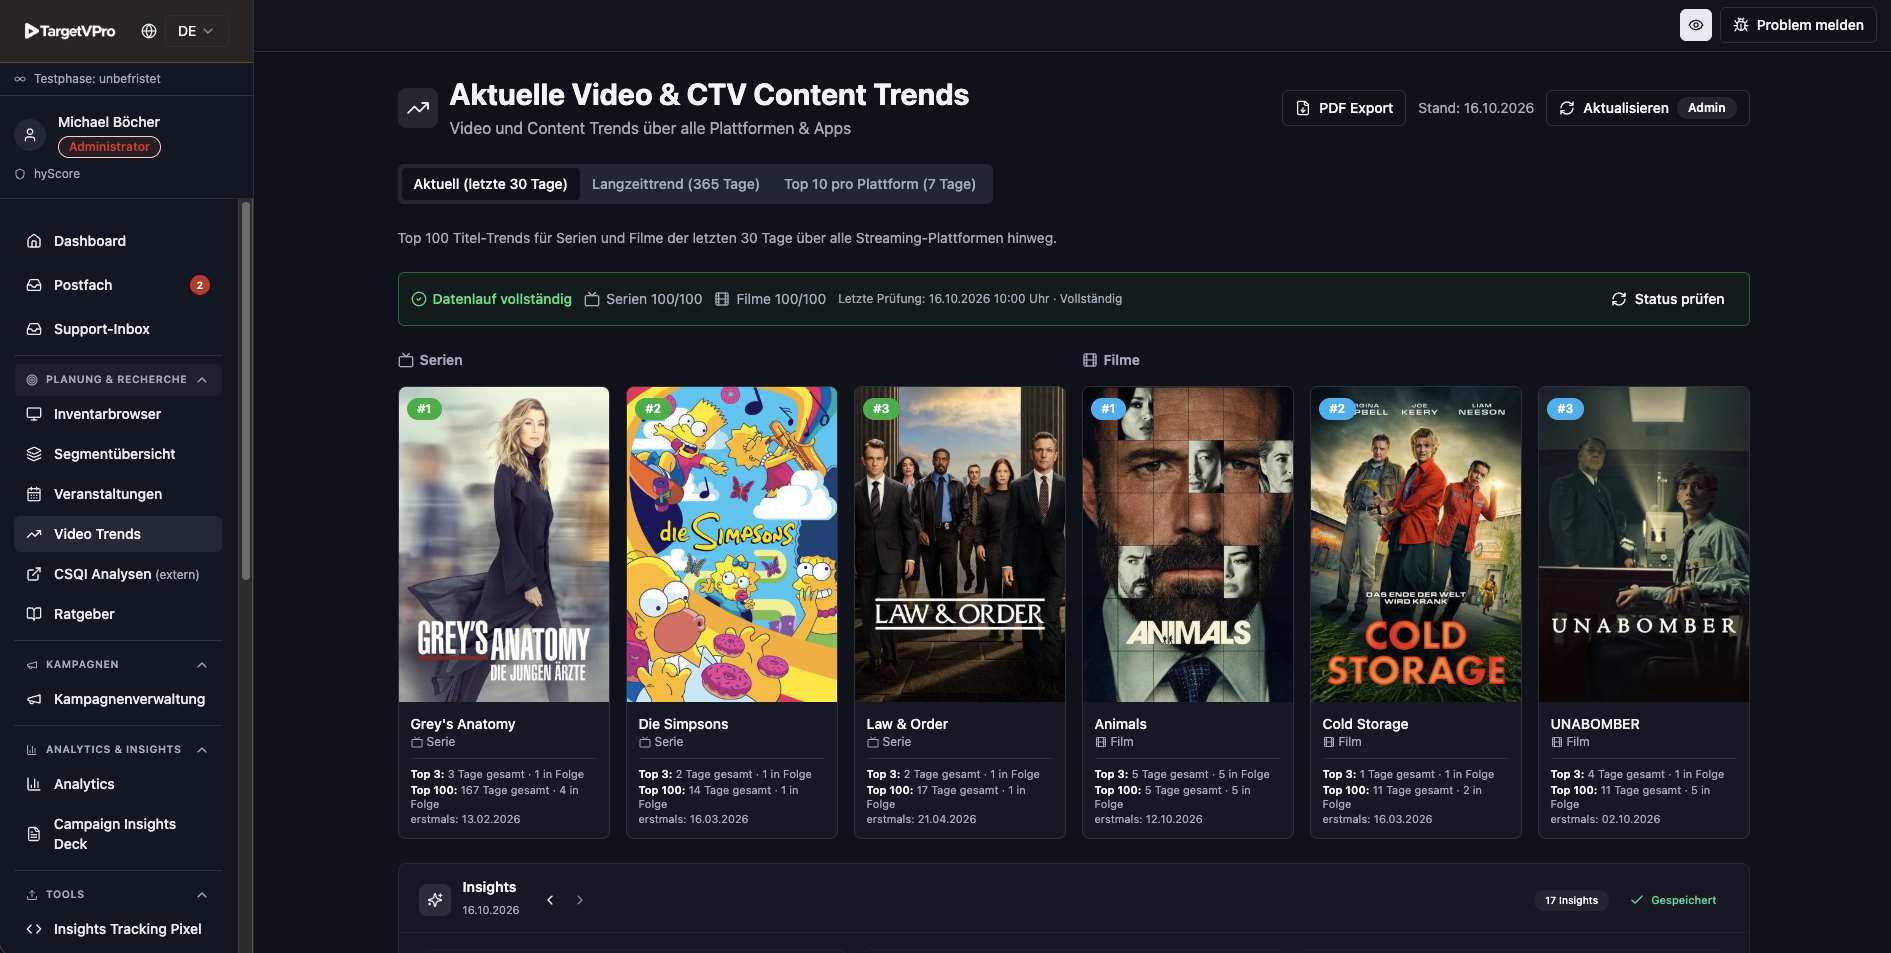
TargetVPro - Screenshot aus der Anwendung - Video Trends
Was das für CTV-Werbung bedeutet
Die zunehmende Fragmentierung stellt insbesondere programmatische CTV-Kampagnen vor eine Herausforderung.
Während Kampagnen technisch über DSPs, SSPs und Deals gebucht werden, bleiben die tatsächlichen Inhalte hinter dem Werbekontakt häufig schwer vergleichbar. Metadaten unterscheiden sich zwischen Publishern und Plattformen, Genres werden unterschiedlich definiert und Content-Informationen sind teilweise unvollständig.
Aus Sicht eines Werbetreibenden reicht die Information, dass eine Impression auf einem CTV-Gerät oder innerhalb eines bestimmten Deals ausgeliefert wurde, deshalb nur bedingt aus.
Relevant ist zusätzlich die Frage:
Neben welchem konkreten Film, welcher Serie oder welchem anderen Inhalt fand der Werbekontakt statt?
Diese Titel-Ebene schafft eine zusätzliche Form der Transparenz – sowohl für Targeting als auch für Brand Safety, Kampagnenanalyse und strategische Mediaplanung.
TargetVPro: CTV auf Content-Ebene verstehen
Genau an dieser Stelle setzt TargetVPro von hyScore an.
hyScore's TargetVPro überträgt den Contextual-Ansatz auf Connected TV und betrachtet CTV-Inhalte auf Titel-Ebene. Filme, Serien und weitere Video-Inhalte werden klassifiziert, mit zusätzlichen Metadaten angereichert und in einer einheitlichen Struktur analysierbar gemacht.
Das TargetVPro Planungstool umfasst inzwischen Informationen zu mehr als 400.000 Film- und Serientiteln sowie über 80.000 TV-Sendungen und verbindet diese Daten mit Inventar-, Trend- und Kampagneninformationen.
Damit lassen sich unter anderem aktuelle Entertainment-Trends identifizieren, verfügbare CTV-Inhalte untersuchen, individuelle Segmente aufbauen und Kampagnen anschließend auf Content-Ebene analysieren.
Der Fokus verschiebt sich damit von:
„Auf welcher Plattform wurde meine Werbung ausgeliefert?“
zu:
„In welchem Content-Umfeld wurde meine Werbung ausgeliefert – und welche Inhalte funktionieren für meine Kampagne?“
Kontext statt Nutzerprofil
Diese Content-Perspektive gewinnt zusätzlich an Bedeutung, weil CTV-Targeting nicht zwangsläufig auf personenbezogenen Nutzerdaten basieren muss.
TargetVPro nutzt den Inhalt selbst als Signal. Filme und Serien können anhand ihrer Themen, Genres, Beschreibungen und weiterer Content-Merkmale klassifiziert und bewertet werden.
Dadurch lassen sich kontextuelle CTV-Segmente entwickeln, ohne zunächst wissen zu müssen, welche konkrete Person vor einem Bildschirm sitzt.
Für Werbetreibende entsteht damit eine zusätzliche Targeting-Dimension zwischen klassischer Reichweitenplanung und personenbezogenem Audience Targeting.
Fazit: Die nächste Ebene der CTV-Planung ist der Content
Die aktuellen Zahlen zeigen keinen einfachen Gewinner des deutschen Streaming-Marktes.
Netflix und Amazon Prime Video führen bei den von JustWatch gemessenen SVOD-Marktanteilen. ARD und ZDF erreichen gleichzeitig enorme Streaming-Nutzungszeiten. HBO Max zeigt, wie schnell neue Anbieter Marktanteile gewinnen können. Gleichzeitig wachsen werbefinanzierte Streaming-Angebote und FAST-Modelle.
Das Ergebnis ist ein zunehmend fragmentiertes Streaming-Ökosystem.
Für Werbetreibende bedeutet das: Die Plattform bleibt relevant – sie erzählt aber nicht mehr die ganze Geschichte.
Je stärker sich Zuschauer, Inventar und Inhalte über unterschiedliche Anbieter verteilen, desto wichtiger wird eine zusätzliche Content-Ebene für Planung, Targeting und Analyse.
Der Streaming-Markt entwickelt sich damit vom reinen Plattform-Wettbewerb zunehmend zum Content-Wettbewerb. Für CTV-Werbung wird Transparenz auf Titel-Ebene dadurch vom Nice-to-have zu einem relevanten Bestandteil moderner Mediaplanung.
Quellen
News per E-Mail abonnieren
Kein Update verpassen: Wir senden neue Artikel automatisch per E-Mail – kostenlos und jederzeit abbestellbar.